Il mercato del gambling UK nel 2025-26: online in forte crescita mentre il retail continua a declinare
Il rapporto annuale della Gambling Commission rivela un aumento del 4,4% del GGY a £17,5 miliardi, con l'online che domina il mercato mentre il settore fisico registra un ulteriore calo.
Il rapporto annuale della Gambling Commission del Regno Unito per l'anno finanziario aprile 2025 - marzo 2026 dipinge un quadro chiaro delle tendenze nel settore del gambling. Con un Gross Gambling Yield (GGY) complessivo di 17,5 miliardi di sterline, si registra una crescita del 4,4% rispetto all'anno precedente. Questo dato nasconde però dinamiche molto diverse tra i vari segmenti del mercato, con l'online in netta crescita e il settore fisico che continua il suo lento declino.
La rivoluzione digitale nel gambling
Il gambling remoto si conferma come il motore principale della crescita del settore. Con 8,3 miliardi di sterline di GGY (+6,9% anno su anno), rappresenta ormai il 63% del mercato escludendo le lotterie. I dati trimestrali da gennaio a marzo 2026 confermano questa tendenza, con i verticali online che generano 2,2 miliardi di sterline, di cui 1,5 miliardi (68,3%) solo dal remote casino. Il segmento dei casino online ha raggiunto complessivamente 5,7 miliardi di sterline, con le slot machine che da sole contribuiscono per 4,8 miliardi. Le scommesse online si attestano a 2,4 miliardi, dominate dal calcio (1,2 miliardi) e dalle corse di cavalli (769,3 milioni), mentre il bingo online registra 147,8 milioni di GGY.
Il lento declino del gambling fisico
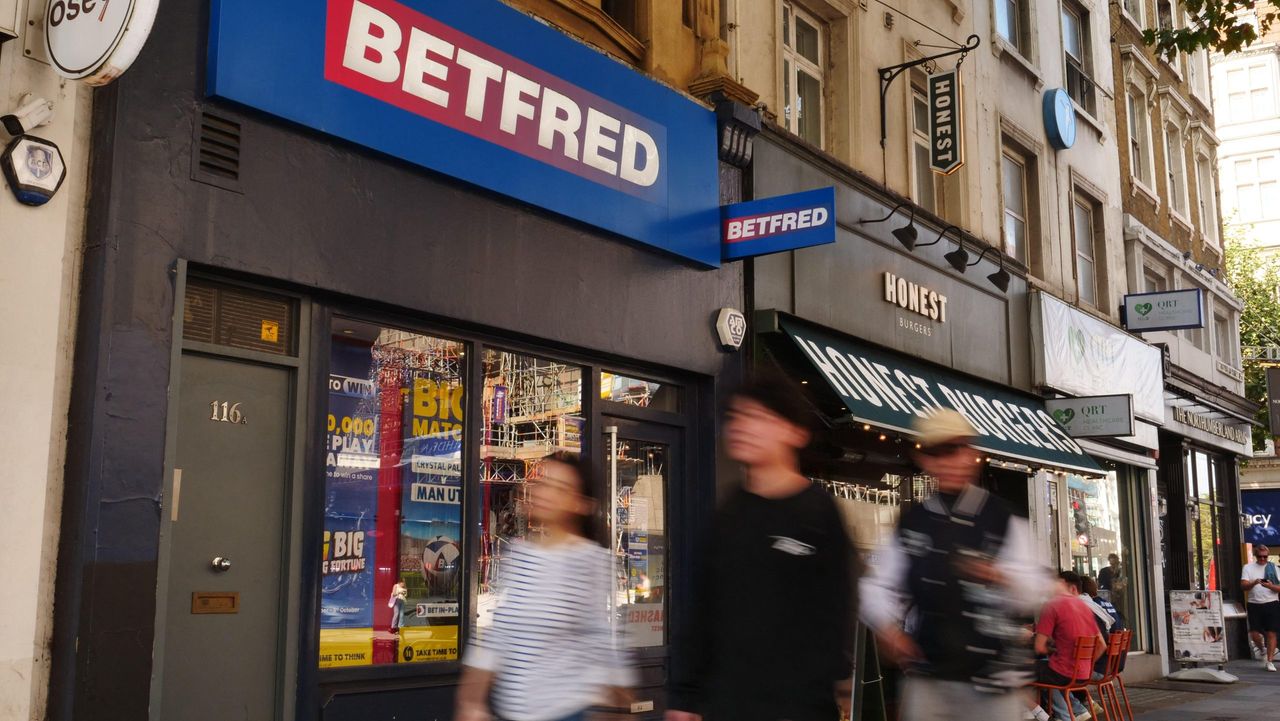
Mentre l'online avanza, il settore fisico mostra segni di difficoltà strutturali. Sebbene il GGY del retail sia cresciuto dell'1,1% raggiungendo 4,9 miliardi di sterline, il numero complessivo di locali autorizzati è diminuito del 2%, scendendo a 8.081. Particolarmente significativo è il dodicesimo trimestre consecutivo di declino per i betting shop, che ora contano 5.617 esercizi (-3,6%, 208 locali in meno). Grandi operatori come William Hill e Betfred hanno chiuso centinaia di negozi nel corso dell'anno. I dati per segmento mostrano un GGY di 2,4 miliardi per le scommesse non remote (-3,3%), 933,9 milioni per i casino non remote (+0,4%) e 703,8 milioni per il bingo non remote (+8,2%). Le macchine da gioco negli arcade hanno registrato 800,1 milioni di GGY (+10,7%), contribuendo a un totale di 2,7 miliardi per tutte le gaming machine (+4,3%).
Il contesto normativo in evoluzione
In questo scenario, il Primo Ministro Andy Burnham ha proposto un significativo pacchetto di riforme che potrebbe ulteriormente incidere sul settore retail. La proposta più rilevante riguarda l'abolizione della regola 'aim to permit' per i betting shop e gli AGC con slot machine operative 24 ore su 24, eliminando così la presunzione a favore del rilascio delle licenze. In futuro, questi locali dovranno ottenere specifiche autorizzazioni urbanistiche. Il governo sta inoltre valutando, su proposta del Social Market Foundation, l'introduzione di una tassa più elevata sulle gaming machine, misura che potrebbe essere inserita nel prossimo budget autunnale. Queste iniziative potrebbero avere un impatto significativo soprattutto sugli AGC in Inghilterra che offrono accesso continuativo alle macchine da gioco.
Il ruolo delle lotterie e i comportamenti dei giocatori
La National Lottery rimane un pilastro del settore con vendite di biglietti a 7,9 miliardi di sterline (+0,9%), sebbene i premi erogati siano leggermente diminuiti (-0,6%) a 4,5 miliardi. Le donazioni a fini benefici sono cresciute del 2,8%, stimate tra 1,6 e 1,7 miliardi. Anche le grandi lotterie sociali hanno registrato performance positive, con vendite di biglietti a 1,2 miliardi (+5,7%), premi a 335,6 milioni (+6,1%) e contributi a 498,5 milioni (+2,8%). L'indagine GSGB della Commissione, condotta su 5.277 adulti tra gennaio e maggio 2026, rivela che il 49% degli intervistati ha giocato d'azzardo nell'ultimo mese, con una partecipazione online al 39% e fisica al 29%. Escludendo chi gioca solo lotterie, la partecipazione si attesta al 28%. Le attività più popolari sono state i gratta e vinci (13%), le scommesse (10%) e i giochi a vincita istantanea online (8%). Le scommesse mostrano una forte componente di genere (16% uomini vs 4% donne), mentre la partecipazione per età raggiunge il picco tra i 45-64 anni (56-59%) considerando anche le lotterie, e tra i 35-44 anni (35%) escludendole.
Dinamiche di mercato e prospettive future
Il quadro complessivo che emerge dal rapporto mostra un settore in piena trasformazione. Al 31 marzo 2026 si contavano 2.154 operatori autorizzati (-1,1% anno su anno), mentre le licenze per attività di gambling separate sono leggermente aumentate (+0,4%) a 3.097. Questi dati, combinati con le performance dei vari segmenti, indicano una progressiva concentrazione del mercato e una ridefinizione dei modelli di business. Mentre l'online continua a crescere a ritmi sostenuti, il retail cerca di adattarsi a un contesto sempre più sfidante, con alcuni segmenti come le gaming machine che mostrano ancora potenziale di crescita nonostante le incognite normative. La stabilità dei tassi di partecipazione al gambling (49% nell'ultimo mese) suggerisce che la domanda rimane robusta, anche se le modalità di accesso e le preferenze dei consumatori stanno cambiando rapidamente.
Conclusioni
Il rapporto della Gambling Commission delinea un settore del gambling britannico in piena evoluzione, con l'online che ormai rappresenta la parte predominante del mercato e il retail che continua a contrarsi, sebbene con dinamiche differenziate tra i vari segmenti. Le prossime mosse del governo in termini di regolamentazione, in particolare quelle relative alle gaming machine e alle autorizzazioni per i locali fisici, potrebbero avere un impatto significativo sull'assetto futuro del settore. In questo contesto, gli operatori si trovano a dover gestire simultaneamente la crescita delle piattaforme digitali e la riconversione del modello retail, in un mercato che rimane vitale ma sempre più complesso e soggetto a pressioni normative.