Brittisk spelmarknad visar stark tillväxt för onlinespel medan fysiska spelställen minskar
Spelkommissionens årsrapport visar en tydlig förskjutning mot onlinespel medan den fysiska spelmarknaden fortsätter att krympa, samtidigt som nya regleringar väntas.
Den brittiska spelkommissionens senaste årsrapport för perioden april 2025 till mars 2026 visar en tydlig förändring i den nationella spelmarknaden. Bruttospelintäkterna (GGY) ökade totalt med 4,4 procent till 17,5 miljarder pund, men bakom denna totala siffra döljer sig betydande förskjutningar mellan olika spelkanaler.
Digitaliseringen driver marknadsutvecklingen
Onlinespel har blivit den absolut dominerande kraften i den brittiska spelbranschen. När lotteriverksamhet exkluderas uppgick GGY till 13,2 miljarder pund, vilket motsvarar en ökning med 4,7 procent jämfört med föregående år. Denna tillväxt har i huvudsak drivits av den snabbt expanderande onlinesektorn. Remote-spel, som omfattar onlinecasino, betting och bingo, stod för hela 8,3 miljarder pund av intäkterna - en imponerande ökning med 6,9 procent på ett år. Detta innebär att onlinespel nu utgör cirka 63 procent av all icke-lotteriverksamhet i Storbritannien.
En närmare analys av onlinecasinosektorn visar att den genererade 5,7 miljarder pund under de tolv månaderna, varav 4,8 miljarder pund kom enbart från spelautomater. Denna dominans av slots understryker spelautomaternas centrala roll i den digitala spelmarknaden. Onlinebetting uppgick till 2,4 miljarder pund, med fotboll som den klart största sporten med 1,2 miljarder pund i intäkter, följt av hästsport på 769,3 miljoner pund. Onlinebingo, som trots sin relativt lilla storlek fortsätter att vara en relevant del av marknaden, stod för 147,8 miljarder pund i GGY.
Den fysiska spelmarknadens utmaningar
Samtidigt som den digitala spelmarknaden frodas, möter den traditionella fysiska spelmarknaden fortsatta utmaningar. Den totala GGY:n för den fysiska sektorn, inklusive spelhallar, bettingbutiker, bingohallar och kasinon, uppgick till 4,9 miljarder pund under året - en marginell ökning med bara 1,1 procent. Denna låga tillväxt ska ses i ljuset av en markant minskning av antalet licensierade spelställen, som sjönk med 2 procent till totalt 8 081.
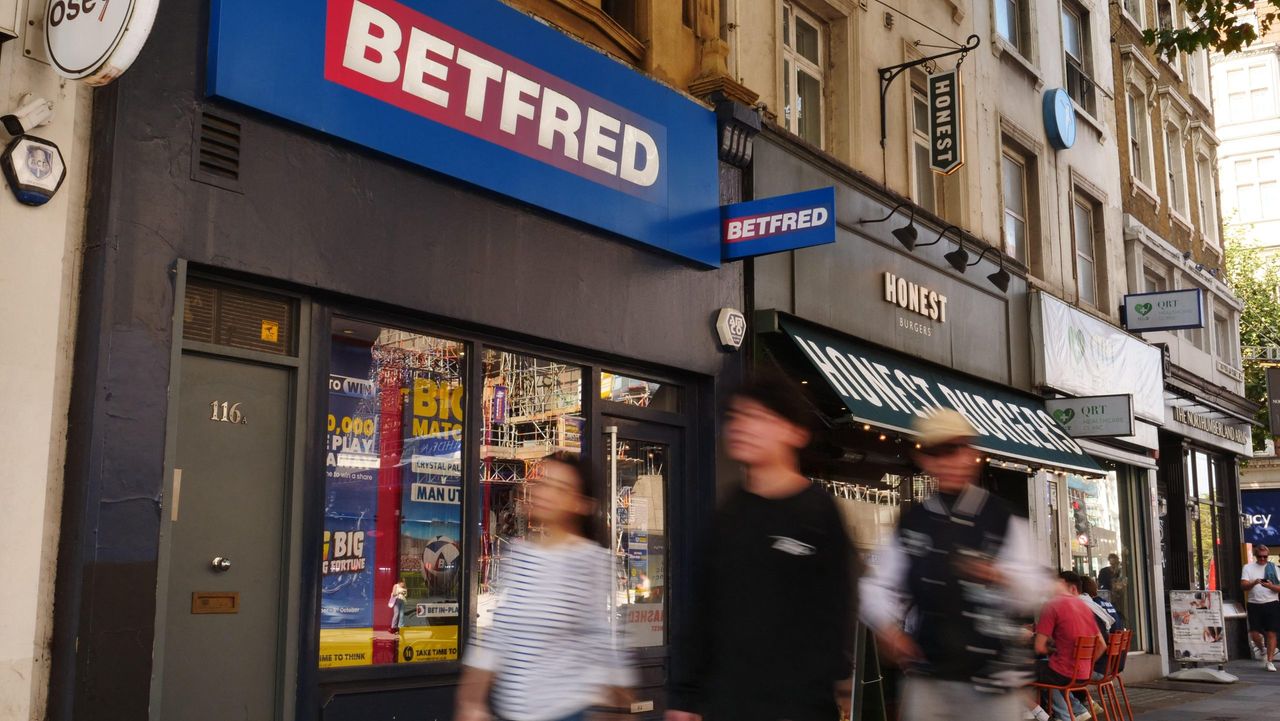
Bettingbutikerna, som länge varit en central del av den brittiska spelkulturen, registrerade sin tolfte raka nedgångsperiod. Antalet butiker minskade med 3,6 procent till 5 617, vilket innebär att 208 butiker stängdes under året. Stora detaljhandelsoperatörer som William Hill och Betfred har varit framträdande i denna omvandling, med omfattande nedskärningar och stängningar av hundratals butiker över hela landet.
Regulatoriska förändringar på gång
Den brittiska regeringen under ledning av premiärminister Andy Burnham har tagit initiativ till betydande förändringar av spelreglerna. Ett centralt förslag är avskaffandet av den så kallade 'aim to permit'-regeln för bettingbutiker och dygnetrunt-öppna spelautomathallar över hela Storbritannien. Denna regel, som tidigare skapat en presumtion för att tillåta sådana verksamheter, skulle ersättas med ett system där varje enskild anläggning måste söka specifikt planeringstillstånd.
För AGCs (Adult Gaming Centres) i England som erbjuder dygnetrunt-tillgång till spelautomater kommer detta innebära ett nytt krav på särskilt godkännande från lokala myndigheter. Regeringen överväger dessutom, baserat på förslag från Social Market Foundation, att införa en höjd skatt på spelautomater. Denna skattehöjning kan komma att presenteras i den kommande höstbudgeten och skulle kunna få betydande konsekvenser för branschen.
Lotterisektorns stabila utveckling
National Lottery fortsätter att vara en stabil del av den brittiska spelmarknaden med biljettförsäljning på 7,9 miljarder pund under rapportperioden, en ökning med 0,9 procent. Trots denna lilla tillväxt i försäljning minskade de utbetalda priserna något med 0,6 procent till 4,5 miljarder pund. Mer positivt var ökningen av bidrag till goda ändamål med 2,8 procent, som nu uppskattas ligga mellan 1,6 och 1,7 miljarder pund.
Även de stora ideella lotterierna visade positiv utveckling med en biljettförsäljning som ökade med 5,7 procent till 1,2 miljarder pund. Prisutbetalningarna i denna kategori ökade med 6,1 procent till 335,6 miljoner pund, medan bidragen till goda ändamål ökade med 2,8 procent till 498,5 miljoner pund.
Spelvanor och demografi
Spelkommissionens omfattande årsundersökning (GSGB), som omfattade 5 277 vuxna respondenter, visade att spelvanorna förblir relativt stabila i den brittiska befolkningen. Cirka 49 procent av respondenterna uppgav att de hade spelat under de senaste fyra veckorna, en siffra som är konsekvent med tidigare års resultat.
En närmare analys av dessa data visar att när man exkluderar de som endast spelat lotteri, sjönk deltagandet till 28 procent. Onlinespel nådde en deltagandegrad på 39 procent (16 procent exklusive lotteri), medan spel på plats uppgick till 29 procent (18 procent exklusive lotteri). Bland de populäraste icke-lotteriaktiviteterna fanns skraplotter (13 procent), betting (10 procent) och online instant win-spel (8 procent).
Undersökningen visade också tydliga skillnader i spelbeteende mellan könen och åldersgrupper. Betting visade sig vara betydligt mer populärt bland män (16 procent) än kvinnor (4 procent). När det gäller ålder var den högsta totala spelparticipationsgraden bland 45-64-åringar (56-59 procent), medan den högsta andelen när lotteri exkluderades fanns bland 35-44-åringar (35 procent).
Operatörslandskap och spelautomater
Antalet licensierade speloperatörer i Storbritannien minskade under rapportperioden med 1,1 procent till 2 154, vilket kan spegla en fortsatt konsolidering i branschen. Intressant nog ökade dock antalet licensierade spelaktiviteter marginellt med 0,4 procent till 3 097, vilket kan tyda på att befintliga operatörer breddar sina verksamheter.
Spelautomater fortsätter att vara en betydande del av den brittiska spelmarknaden. Under årets sista kvartal fanns det 191 804 spelautomater i licensierade lokaler över hela landet. Dessa maskiner bidrog med totalt 2,7 miljarder pund till GGY, en ökning med 4,3 procent jämfört med föregående år. Särskilt framträdande var spelautomater i vuxenspelhallar (AGCs), som genererade 761,4 miljoner pund, en ökning med hela 11,3 procent.
Denna detaljerade bild av den brittiska spelmarknaden visar tydligt hur digitaliseringen och förändrade konsumentvanor omformar hela branschen, samtidigt som politiska beslut och regulatoriska förändringar kommer att forma dess framtida utveckling.