Le secteur des jeux d'argent britannique en 2025-2026 : une croissance portée par le numérique malgré les défis réglementaires
Le rapport annuel de la Commission des jeux révèle une industrie en pleine mutation, avec une croissance de 4,4% tirée par les activités en ligne tandis que le réseau physique continue de se contracter.
Le rapport annuel de la Commission des jeux du Royaume-Uni pour l'exercice 2025-2026 dresse le portrait d'une industrie en pleine transformation structurelle. Avec un produit brut des jeux (GGY) en hausse de 4,4% pour atteindre 17,5 milliards de livres sterling, le secteur confirme sa résilience économique malgré un environnement réglementaire de plus en plus strict. Cette croissance globale masque cependant des dynamiques profondément divergentes entre canaux numériques et établissements physiques.
L'irrésistible ascension des jeux en ligne
Les activités de jeux à distance constituent désormais le moteur principal de l'industrie, avec une performance exceptionnelle de 8,3 milliards de livres de GGY, en progression de 6,9% sur un an. Ce segment capte à lui seul 63% des revenus totaux hors loteries, confirmant une accélération de la transition numérique amorcée depuis plusieurs années. Le casino en ligne représente l'épine dorsale de ce marché avec 5,7 milliards de livres de revenus, dont 4,8 milliards proviennent spécifiquement des machines à sous numériques. Les paris sportifs en ligne maintiennent leur dynamique avec 2,4 milliards de livres, dominés par le football (1,2 milliard) qui confirme son statut de sport le plus parié devant les courses hippiques (769,3 millions).
Le déclin structurel des points de vente physiques
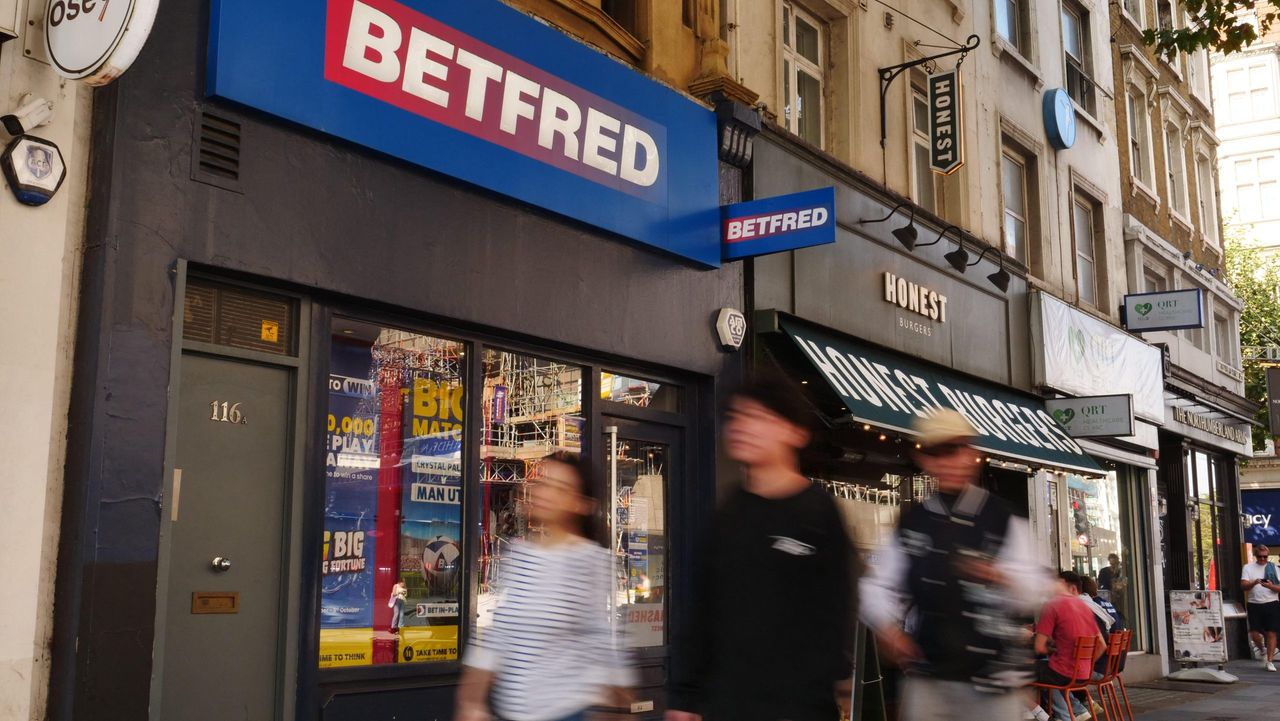
À l'inverse du dynamisme numérique, le réseau physique poursuit son lent déclin avec une réduction de 2% du nombre d'établissements pour s'établir à 8 081 points de vente. Les bookmakers subissent particulièrement cette tendance avec une douzième période consécutive de contraction (-3,6%), ramenant leur nombre à 5 617 enseignes. Des opérateurs historiques comme William Hill et Betfred ont procédé à des vagues de fermetures conséquentes pour adapter leur réseau à la baisse de fréquentation. Seuls quelques segments résistent : les casinos terrestres affichent une légère progression (+0,4%) tandis que le bingo physique connaît même une croissance notable de 8,2%, suggérant une demande persistante pour certaines expériences sociales de jeu.
Un contexte réglementaire en pleine évolution
Le Premier ministre Andy Burnham a annoncé un train de mesures qui pourrait profondément remodeler le paysage des jeux terrestres. La proposition phare consiste à abandonner le principe de « visée à autoriser » pour les bookmakers et salles de machines à sous, obligeant désormais ces établissements à obtenir une autorisation d'urbanisme. Cette réforme s'accompagne de l'examen d'une augmentation de la taxation des machines à sous, une mesure soutenue par le Social Market Foundation qui pourrait être intégrée au prochain budget. Ces changements interviennent dans un contexte où les machines de jeu terrestres ont pourtant enregistré une croissance de 10,7% à 800,1 millions de livres, portée principalement par les centres de jeux pour adultes (+11,3%).
Performances contrastées des opérateurs de loteries
Le segment des loteries présente des résultats mitigés. La National Lottery maintient sa position dominante avec 7,9 milliards de livres de ventes de billets (+0,9%), bien que les gains distribués aient légèrement baissé (-0,6% à 4,5 milliards). Les contributions aux bonnes causes progressent cependant de 2,8%, estimées entre 1,6 et 1,7 milliard de livres. Les grandes loteries caritatives affichent une santé plus dynamique avec des ventes en hausse de 5,7% à 1,2 milliard de livres et des contributions accrues de 2,8% à 498,5 millions, témoignant d'un appétit persistant pour ce type de jeu à vocation sociale.
Comportements des joueurs : stabilité globale mais disparités marquées
L'enquête annuelle sur les comportements de jeu révèle des tendances de participation stables mais contrastées. Avec 49% d'adultes déclarant avoir joué au cours des quatre dernières semaines, le taux de participation global reste inchangé. Cependant, ce chiffre tombe à 28% lorsqu'on exclut les joueurs exclusivement attirés par les loteries. Les jeux instantanés (13%), les paris sportifs (10%) et les jeux en ligne à gain immédiat (8%) émergent comme les activités non-loteries les plus populaires. L'étude confirme également des écarts démographiques prononcés : la participation masculine aux paris sportifs (16%) reste trois fois supérieure à celle des femmes (4%), tandis que la tranche d'âge 35-44 ans présente le taux de participation le plus élevé (35%) hors loteries.
Perspectives d'avenir pour le secteur
Ces données dessinent une industrie à deux vitesses, où la croissance numérique compense progressivement le déclin physique. La part des canaux distants dans le GGY total (63% hors loteries) suggère que cette transition structurelle est appelée à se poursuivre. Les prochaines réformes réglementaires, combinées à l'évolution des comportements des consommateurs, pourraient accélérer cette transformation. Le secteur devra notamment composer avec une fiscalité potentiellement plus lourde sur les machines terrestres et des règles d'implantation plus strictes, autant de défis qui pourraient redistribuer les cartes entre opérateurs traditionnels et acteurs purement digitaux.